
Private Krankenversicherung für Selbstständige
Jung, gesund, selten beim Arzt und trotzdem den Höchstbeitrag in der gesetzlichen Krankenversicherung zahlen?
Das sind über 15.000 € im Jahr für Leistungen, die oft nur das Nötigste abdecken. Dabei gehört dieses Geld in dein Unternehmen, deine Rücklagen oder deinen Vermögensaufbau. In der PKV zahlst du für das, was deiner Lebenssituation entspricht.
- abgesicherte Unternehmer
- 500+
- Erfahrung
- 10 Jahre
- Ersparnis pro Jahr
- Ø 5.000 €
In guter Gesellschaft.
Unternehmen, mit denen ich zusammenarbeite. Und ein freier Platz, falls du dazukommen möchtest.
- Copymomentum, Copywriting, öffnet in neuem Fenster
- Spotlight Marketing, Recruiting, öffnet in neuem Fenster
- synetra, Software, öffnet in neuem Fenster
- Gül Immobilien, Immobilien, öffnet in neuem Fenster
- WECON Netzwerk, Für Entscheider, öffnet in neuem Fenster
- Beerster Pflegeteam, Pflegedienst, öffnet in neuem Fenster
- KronSolutions, IT-Systemhaus, öffnet in neuem Fenster
- Hier könntest du stehen. Partner werden, zur Anfrage
Viel zahlen, lange warten,
wenig zurückbekommen.
Kaum beim Arzt, trotzdem rund 1.260 € im Monat.
Du siehst die Abbuchung auf deinem Konto und fragst dich jedes Mal, wofür eigentlich.
„Der nächste freie Termin ist in 10 Monaten.“
Bis dahin heißt es: Zähne zusammenbeißen, mit den Schmerzen leben und hoffen, dass es nicht chronisch wird.
Krank heißt bei dir:
kein Umsatz.Rechnungen laufen weiter, das gesetzliche Krankengeld kommt frühestens nach 6 Wochen und auch nur, wenn du es extra abgesichert hast.
5 Tarif-PDFs offen, jeder Anbieter verspricht etwas anderes.
Nach 3 Stunden bist du genauso schlau wie vorher und weißt immer noch nicht, was du in deiner Lebenssituation benötigst.
Deinen Erfolg feiert die GKV mit einer fetten Nachzahlung.
4- bis 5-stellig, weil die Kasse deinen Beitrag rückwirkend an deinen Gewinn anpasst.
Was machst du mit all dem Geld, das du mit der PKV sparst, Jahr für Jahr?
Rechne es mir vorin 60 Sekunden kostenfrei berechnen lassenFinde in 60 Sekunden heraus,
wie viel du mit der PKV sparst.
Trag deine Angaben ein und sieh, wie viel von deinem aktuellen Krankenversicherungsbeitrag frei wird: für dein Unternehmen, deine Familie, deine Altersvorsorge oder einfach für dich.
Höchstbeitrag. Du kannst in die PKV wechseln.
Das sparst du im Monat
Derzeit zahlst du 1.261,32 € an die gesetzliche Krankenkasse. Im mittleren Tarif der ARAG wären es mit 30 Jahren 542,99 €.
Da du keine Kinder hast, zahlst du in der Pflegeversicherung einen Zuschlag von 0,6 Prozentpunkten. Der ist oben schon eingerechnet.
- Im Jahr
- 8.619,96 €
- In 10 Jahren
- 86.199,60 €
Die 10-Jahres-Summe gilt bei gleichbleibenden Beiträgen.
Du kannst in die PKV wechseln.
Selbstständige sind nicht versicherungspflichtig, unabhängig vom Einkommen.
Unverbindliche Modellrechnung auf Basis der Sozialversicherungswerte 2026. Der PKV-Beitrag hängt von Alter, Gesundheit und gewähltem Tarif ab. Die genaue Zahl klären wir im persönlichen Gespräch.
So rechnet der Rechner, mit Quellen
Beitragsbemessungsgrenze 2026: 5.812,50 € im Monat, 69.750 € im Jahr. Was darüber liegt, zählt für den Beitrag nicht.
Krankenversicherung: 14,6 %, ohne Krankengeld 14,0 %, dazu der Zusatzbeitrag deiner Kasse, im Durchschnitt 2,9 %. Angestellte und Arbeitgeber zahlen je die Hälfte. Selbstständige zahlen alles, mindestens auf 1.318,33 € im Monat.
Pflegeversicherung: 3,6 %, Kinderlose ab 23 Jahren 4,2 %. Ab dem zweiten bis zum fünften Kind je 0,25 Prozentpunkte weniger, solange das Kind unter 25 ist. Der Arbeitgeber trägt 1,8 %, in Sachsen 1,3 %.
Versicherungspflichtgrenze 2026: 77.400 € im Jahr. Die Pflicht endet mit Ablauf des Jahres, in dem du sie überschreitest, wenn dein Gehalt auch über der Grenze des nächsten Jahres liegt. Für 2027 steigt die Grenze per Gesetz zusätzlich um 3.600 €, die Bundesregierung hat 84.150 € beschlossen, der Bundesrat muss noch zustimmen.
Zuschuss zur PKV: Dein Arbeitgeber zahlt die Hälfte deines Beitrags, höchstens den Anteil, den er in der gesetzlichen Kasse tragen würde. Für den Höchstbetrag zählt der durchschnittliche Zusatzbeitrag, nicht der deiner Kasse.
Hauptberuflich Selbstständige sind nicht versicherungspflichtig, unabhängig vom Einkommen.
Nicht gerechnet: Minijob und Übergangsbereich, Beamte, Rentner, Studierende. Nach deiner Gesundheit fragt der Rechner nicht. Den Beitrag der PKV nimmt er aus je einem Tarif der Versicherer HanseMerkur, ARAG und Allianz für eine Vergleichsperson mit 30 Jahren, geboren am 01.01.1996 (Stand 12.10.2026). Neue Tarife sind seit Dezember 2012 für alle Geschlechter gleich. Deinen echten Beitrag rechne ich dir mit echten Angeboten.
An den Quellen gelesen am 24.09.2026. Die Werte ändern sich jedes Jahr zum 1. Januar.
Was die PKV in deinem Alltag verändert
Erfolgreiche Selbstständige kaufen sich mit der PKV mehr als einen günstigeren Beitrag.
Nämlich Zugang, Wahlmöglichkeiten und Planbarkeit.
- Schnellere Termine
- Freie Arztwahl
- Zugang zu Spezialisten
- Mehr Möglichkeiten bei der Behandlung, je nach Tarif
Denn wenn du krank bist, willst du vor allem eins: schnell wieder gesund werden und zurück in dein Business.
der rund 26.000 untersuchten Fachärztinnen und Fachärzte boten im Herbst 2025 online überhaupt einen Termin für gesetzlich Versicherte an.
Heute Beiträge optimieren. Morgen hochwertige Versorgung nutzen.
Kostenloses Erstgesprächkostenlos, unverbindlich, 15 MinutenIch arbeite für dich.
Nicht für eine Versicherung.
Als freier Versicherungsmakler stehe ich rechtlich auf deiner Seite. Die Beratung ist kostenlos für dich, egal ob du am Ende abschließt oder nicht.
Du bekommst eine unabhängige Auswahl.
Ich vergleiche Tarife aus über 40 Anbietern und stelle anonyme Voranfragen. So weißt du vorher, welcher Versicherer dich zu welchen Konditionen nimmt.
Sparen und gut abgesichert sein.
Selbstbehalt, Krankentagegeld, Beitragsrückerstattung: Wir stellen deinen Tarif so ein, dass er zu deinem Einkommen und deinen Zukunftsplänen passt.
Ein Tarif, der mit dir alt werden kann.
Ich prüfe, wie sich die Beiträge eines Versicherers in den letzten Jahrzehnten entwickelt haben, damit du auf ein Unternehmen setzt, das langfristig solide wirtschaftet.
Dein Schutz passt sich deinem Leben an.
Familie, Umzug, neue Ziele: Wenn sich dein Leben ändert, passen wir deinen Tarif gemeinsam an.
Ich wachse mit deinem Unternehmen.
Vom ersten Büro bis zum ersten Mitarbeiter: Firmenversicherungen und Benefits für dein Team kommen aus einer Hand.
- Kostenloses Erstgesprächkostenlos, unverbindlich, 15 Minuten
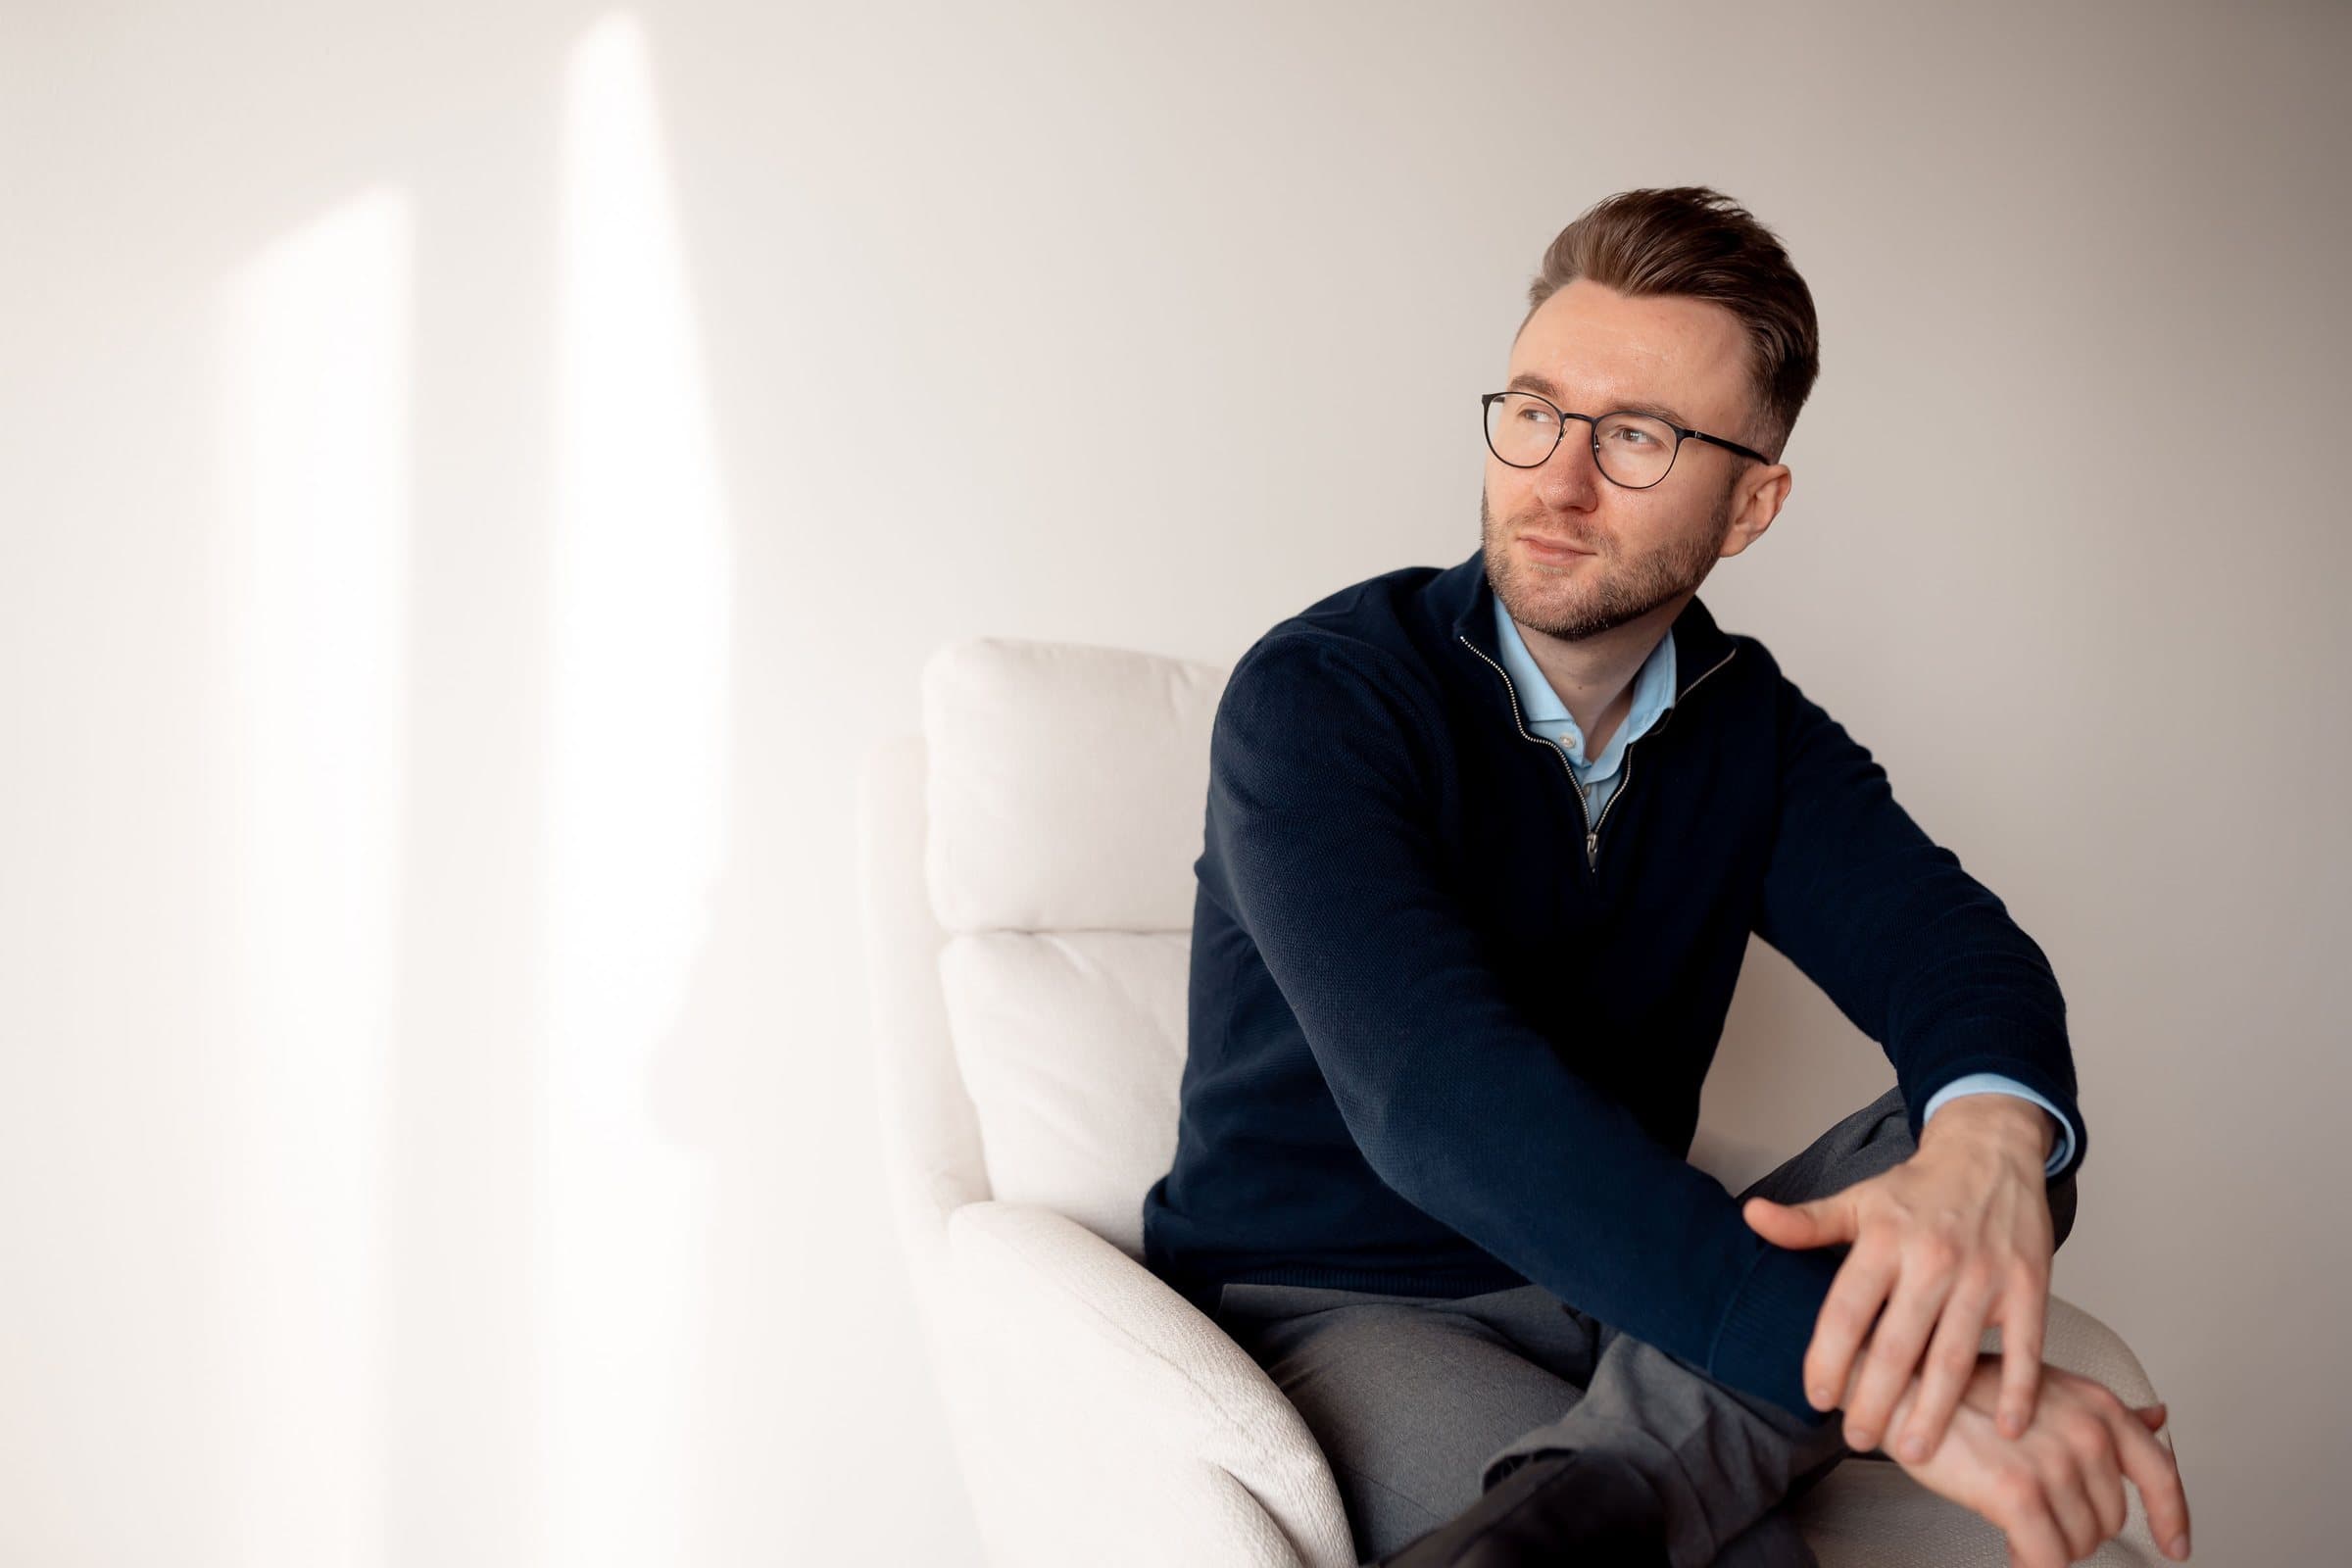
Ich war 13, als mein Vater starb. Bis heute bin ich überzeugt: Er würde noch leben, hätte er schneller einen Termin beim Kardiologen bekommen. Weil ich hautnah erlebt habe, was fehlende Zeit bedeuten kann, setze ich mich für schnelle medizinische Versorgung ein.
Nach seinem Tod reichte das Geld für vieles nicht mehr. Was ich mir damals gewünscht habe: ankommen und Dinge tun können, die Spaß machen, ohne bei jedem Euro nachzurechnen.
Niemand hat mir gezeigt, wie ich mich so absichere, dass ich nachts ruhig schlafen kann. Heute sorge ich dafür, dass du genau das kannst.
Bevor ich freier Makler für Versicherungen und Finanzanlagen wurde, war ich Polizist. Sicherheit, Gerechtigkeit und Verantwortung standen für mich schon immer im Mittelpunkt. Nur schütze ich dich heute anders: Ich analysiere deine Situation, erkenne Risiken und suche das, was für dich am besten und am fairsten ist.
Ich begleite Gründer und Selbstständige von der ersten Krankenversicherung bis zur Absicherung des wachsenden Unternehmens. Damit du dich auf dein Business konzentrieren kannst und nicht bei jedem Euro nachrechnen musst.
Für ein langes Leben in Unbeschwertheit.
So arbeiten wir zusammen.
01. Erstgespräch
15 Minuten, kostenlos. Du erzählst mir von deiner Situation und deinen Plänen, beruflich wie privat. Gemeinsam klären wir, ob sich ein Wechsel für dich lohnt.
02. Analyse
Ich prüfe deine aktuellen Verträge, frage passende Versicherer anonym an und vergleiche die Tarife für dich. Du bekommst eine überschaubare Übersicht.
03. Umsetzung
Wir gehen die Tarife gemeinsam durch und du entscheidest, welchen du haben willst. Danach übernehme ich den kompletten Wechsel: Antrag, Kündigung, Papierkram.
04. Laufende Betreuung
Nach dem Abschluss fangen viele Fragen erst an:
- Reiche ich diese Rechnung ein oder behalte ich lieber die Beitragsrückerstattung?
- Welche Vorsorgeuntersuchungen übernimmt mein Tarif?
- Passt mein Tarif noch zu meiner Situation?
- Was bedeutet eine Beitragsanpassung für mich?
Dafür bin ich da: Einmal im Jahr schauen wir gemeinsam drauf. Wenn sich dein Leben verändert, ob durch Familie, mehr Umsatz oder dein erstes Team, passen wir deine Absicherung an. Und wenn dein Unternehmen wächst, bin ich auch für Firmenversicherungen und Benefits für deine Mitarbeiter da.
Kostenloses Erstgesprächkostenlos, unverbindlich, 15 Minuten
Aus erster Hand.
Zwei Bewertungen auf Google, im Wortlaut und nur wenig gekürzt.
„Ich habe monatlich den Höchstsatz für meine gesetzliche Krankenversicherung gezahlt […] Er hat sich Zeit genommen, meine Situation und meine Pläne für die Zukunft zu verstehen. Auf dieser Basis hat er mir mehrere private Versicherungsmodelle vorgestellt, die genau zu mir und meiner Situation passten. Heute zahle ich monatlich knapp die Hälfte und bin besser abgesichert als vorher. Also wenn du das Gefühl hast, zu viel für zu wenig Leistung zu zahlen, kann ich Dennis wärmstens empfehlen.“
Maria KloosKundin und Partnerin (Copymomentum)Bewertung auf Google, 2026 „Dennis ist super verlässlich und kompetent. Ich fühle mich, was meine Versicherungen betrifft, rund um gut aufgehoben bei ihm. Fragen werden zeitnah aus der Welt geschafft und es wird wirklich auf individuelle Bedürfnisse eingegangen. Top Arbeit. Absolut empfehlenswert.“
Jennifer HomeyerBewertung auf Google, 2026
Häufig gestellte Fragen.
Deine Frage ist nicht dabei? Schreib mir.
Muss ich in Vorkasse gehen?
Grundsätzlich ja: Du bekommst die Rechnung und reichst sie bei deiner Versicherung ein. Weil ärztliche Rechnungen meist ein Zahlungsziel von rund 30 Tagen haben und die Erstattung über die App oft schon nach wenigen Tagen da ist, zahlst du in der Regel mit dem Geld deiner Versicherung. Bei stationären Behandlungen rechnet die Klinik meist direkt mit der Versicherung ab. Und bei größeren, planbaren Eingriffen wie Operationen holen wir vorher eine schriftliche Kostenzusage ein. So weißt du schwarz auf weiß, was übernommen wird, bevor du dich unters Messer legst.
Bekomme ich Geld zurück, wenn ich meine Versicherung nicht nutze?
Ja, viele PKV-Tarife haben eine Beitragsrückerstattung: Reichst du in einem Jahr keine oder wenige Rechnungen ein, bekommst du unter bestimmten Voraussetzungen einen Teil deiner Beiträge zurück. Wie viel und unter welchen Bedingungen, hängt vom Tarif ab. Genau deshalb lohnt sich ein genauer Vergleich.
Explodieren die Beiträge im Alter nicht irgendwann?
Medizinische Kosten steigen generell, ob gesetzlich oder privat versichert. Ein schwacher Einstiegstarif mit dünnen Rückstellungen wird später oft teuer. Genau darauf achte ich bei der Tarifwahl von Anfang an. Und deshalb schauen wir auch jedes Jahr gemeinsam drauf, statt das Thema erst mit 60 wieder aufzumachen.
Ich bin schon privat versichert. Lohnt sich eine Beratung trotzdem?
Oft ja. Viele laufen jahrelang in einem Tarif, der nie zu ihrer aktuellen Situation gepasst hat oder mittlerweile schlechter ist als das, was der Markt heute bietet. Ich prüfe deinen bestehenden Vertrag genauso unabhängig wie einen Neuabschluss und sag dir, ob sich ein Wechsel in einen anderen Tarif lohnt.
Was kostet mich die Beratung?
Nichts. Ich werde über die Courtage des Versicherers bezahlt, die ist im Tarif bereits einkalkuliert. Du zahlst also nicht mehr, ob du über mich abschließt oder nicht.
Was, wenn sich meine Situation ändert, etwa weniger Umsatz, Krankheit oder Familie?
Dafür gibt es den jährlichen Check. Deine Absicherung ist keine einmalige Entscheidung, die für immer feststeht. Ändert sich was bei dir, passen wir an. Das ist Teil der laufenden Betreuung.
Wirkt sich die PKV steuerlich aus?
Ja. Deine Krankenversicherungsbeiträge sind bis zu einem bestimmten Anteil als Sonderausgaben steuerlich absetzbar, bei der PKV genauso wie bei der GKV. Wie sich das bei dir konkret auswirkt, hängt von deinem Tarif und deiner Situation ab. Das schauen wir uns im Gespräch an.
Ab wann kann ich in die private Krankenversicherung wechseln?
Selbstständige und Freiberufler können unabhängig vom Einkommen wechseln. Angestellte können wechseln, wenn ihr Jahresgehalt über der Versicherungspflichtgrenze liegt, 2026 sind das 77.400 €. Bei Geschäftsführern kommt es auf die Beteiligung an, das klären wir im Gespräch.